
財經
香港財商日報 編輯室最新的財經報道。
財經
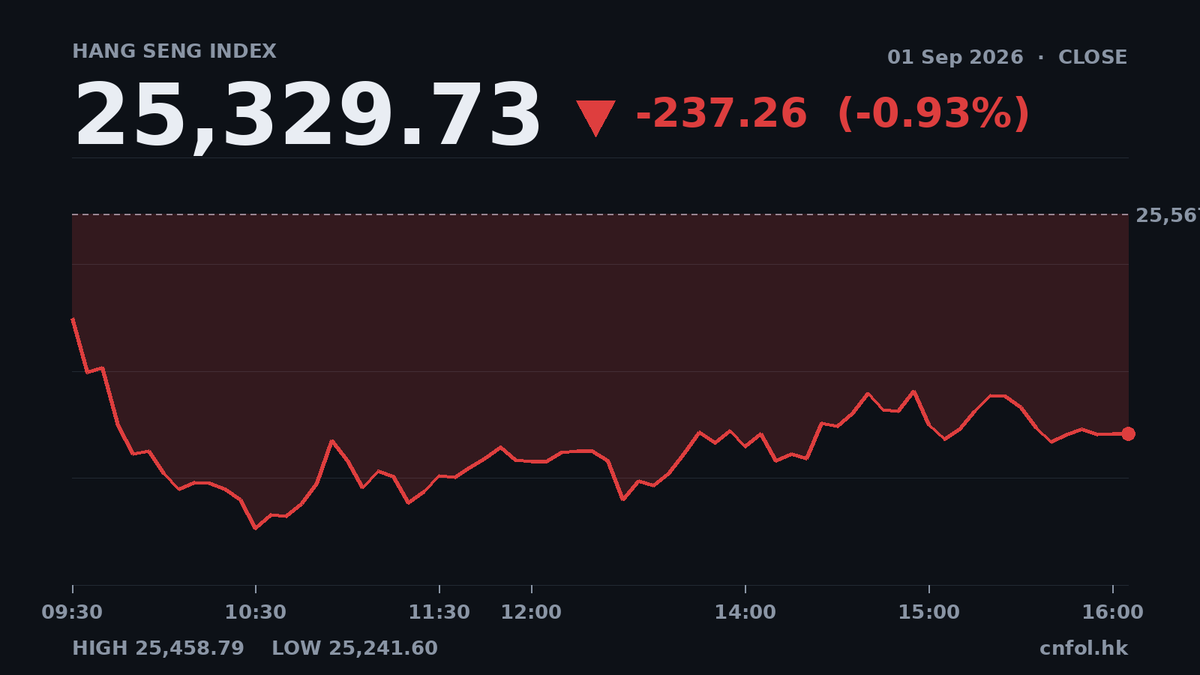
恒指全日跌0.93%收25,329點,成交縮至170.8億

恒指全日收報25,329.73點,跌237.26點,跌幅0.93%。成交額170.8億,較上日縮減30.1%。上升股份189隻,下跌329隻,市場普遍走弱。
財經

美團Keeta巴西遭投訴涉掠奪性定價

美團旗下外賣平台Keeta進軍巴西聖保羅後,遭當地龍頭iFood向反壟斷監管機構投訴,指控其人為壓低價格扼殺競爭。Keeta反駁稱提供優惠是市場常見做法,並指iFood本身亦是被調查對象。
財經
澳門八月賭收跌1.2% 連跌三個月
澳門八月博彩毛收入按年下跌1.2%至218.9億澳門元,連續第三個月錄得跌幅。按月則回升8.1%。今年首八個月累計賭收1690.5億澳門元,按年仍升3.7%。
財經
外資料續吸納A股惟步伐放緩
分析員預期,下半年外資仍會持續流入中國A股市場,但速度將較上半年減慢。瑞銀證券策略師表示,外資持倉在第二季達4.4萬億元人民幣的歷史新高,惟科技股情緒、美債息率及人民幣走勢等因素將影響未來流入步伐。
財經
特朗普兒子旗下基金注資3億美元入Polymarket
特朗普兒子Donald Trump Jr.的合夥公司1789 Capital向預測平台Polymarket投資3億美元,令其估值升至210億美元。此輪融資為Polymarket籌集10億美元計劃的一部分,1789 Capital此前已投資2億美元。
財經
印尼科企Akulaku赴港上市

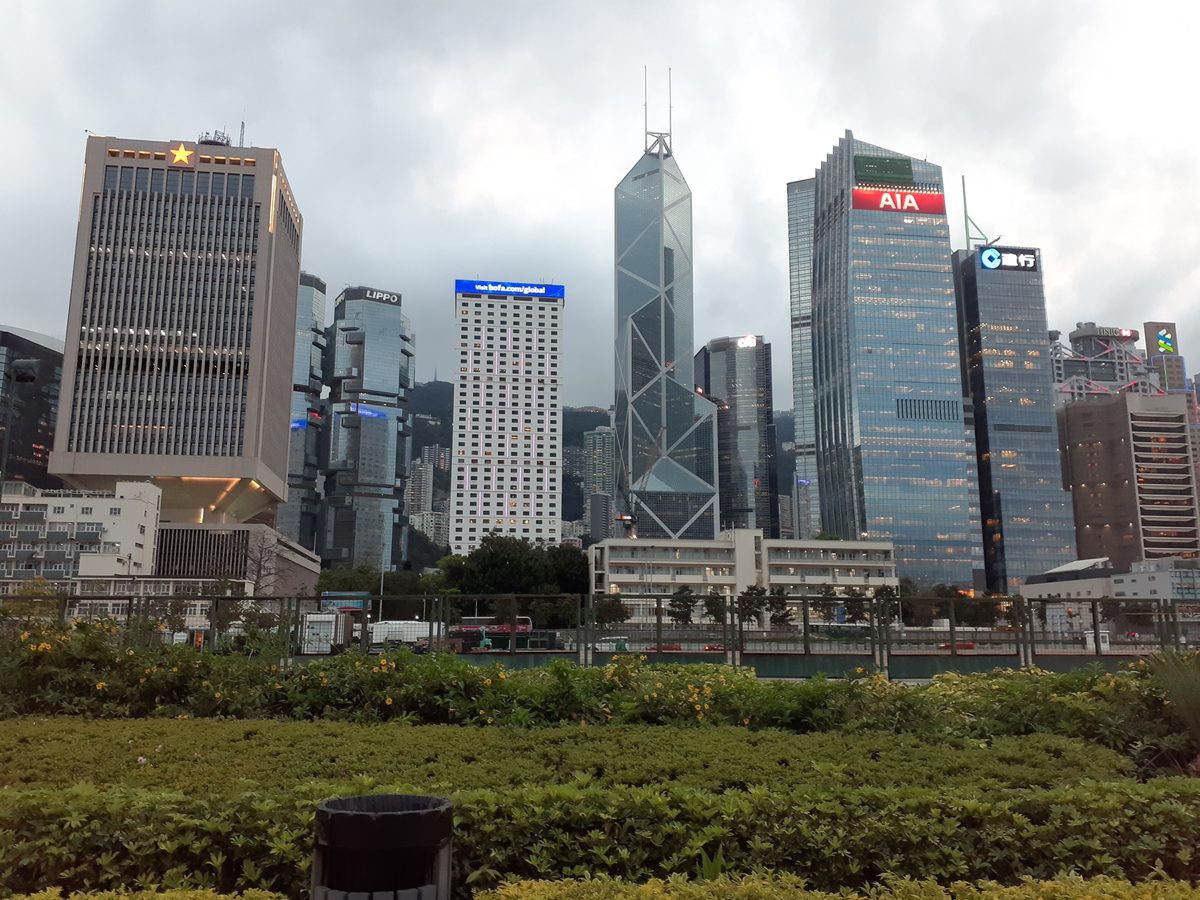
獲螞蟻集團投資的印尼金融科技公司Akulaku,已向港交所提交機密上市申請,計劃集資3至5億美元。該公司曾考慮赴美上市,現轉投香港,反映東南亞企業對香港新股市場興趣濃厚。
財經
快樂蜂擬棄美赴港上市國際業務

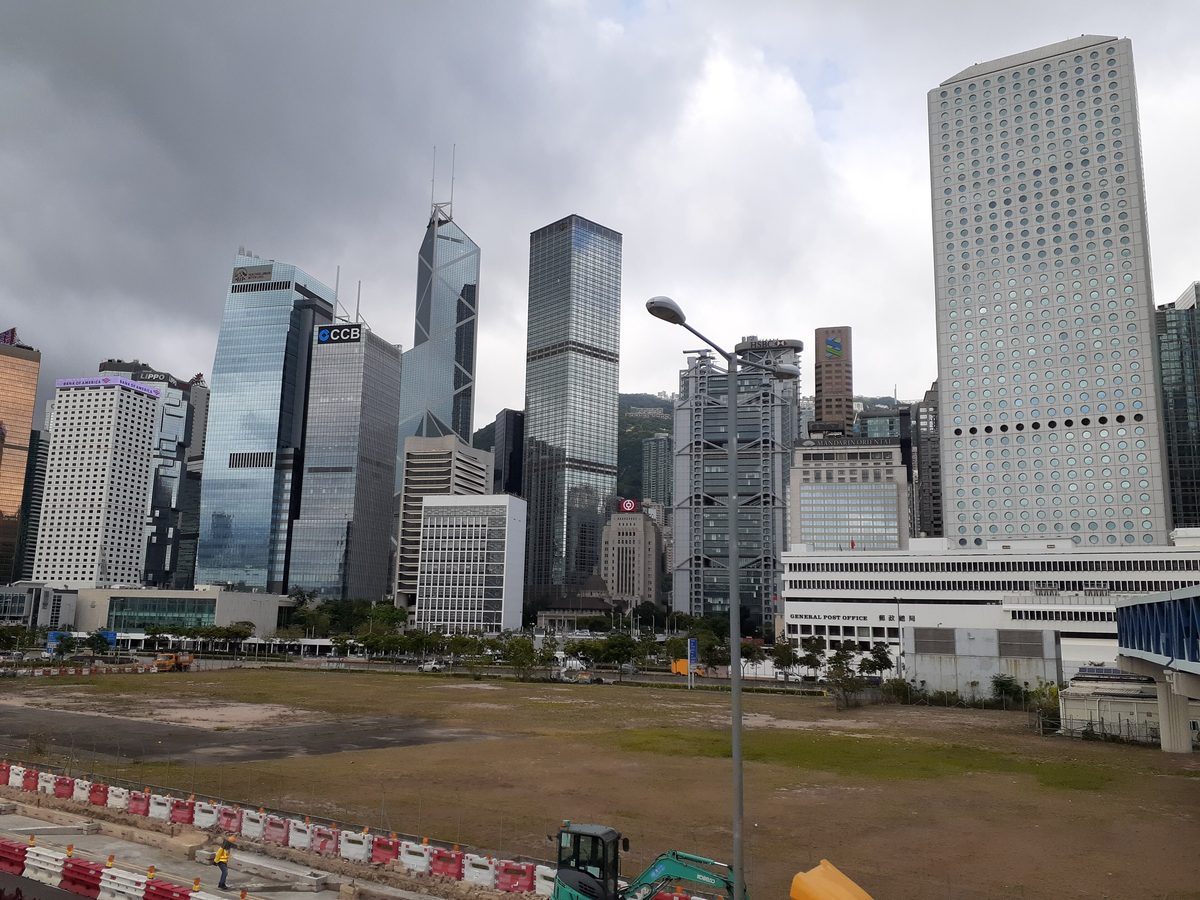
菲律賓快餐巨頭快樂蜂食品公司宣布,計劃將其國際業務分拆並在香港交易所上市,放棄原先在美國上市的計劃。公司指出,香港能提供廣泛的全球及區域投資者基礎,支持其業務擴展至北美等地。
財經
滙豐:首季內地及港佔全球AI出口30%
滙豐研究報告顯示,今年首季內地與香港合共佔全球人工智能相關出口三成。集團預期亞洲將繼續成為AI出口核心地區,其中「詞元出海」有望成為中國數字服務貿易新增長點。
財經
花旗北亞團隊增聘25% 景順委任亞太新主管
美國金融機構花旗集團及景順投資分別宣布擴充亞洲業務。花旗將北亞及日本企業銀行團隊人手增加25%,並新增巴西及歐洲作為中國業務網絡樞紐。景順則委任新的亞太區主管。
財經
Amber International 更名 AMBR 轉型 AI 智能體公司
Amber International Holding Limited (AMBR.US) 宣佈更名為 AMBR,並轉型為 AI 智能體公司。公司推出個人理財 AI 智能體 Ambre 及市場營銷 AI 智能體 MIA,專注服務金融、企業及增長領域。創辦人兼行政總裁 Michael Wu 表示,新品牌將聚焦縮小智能與實際影響之間的差距。
財經
亞洲醫療科技交易升溫 腦機接口與手術機械人成焦點
亞洲醫療保健交易熱度上升,投資者對腦機接口及手術機械人等先進醫療技術興趣濃厚。數據顯示,今年上半年亞太區醫療保健私募基金數量倍增,反映區內長期需求結構強勁。
財經
分析指通脹數據成聯儲局加息關鍵
聯儲局主席沃什發表鷹派言論後,市場對加息預期升溫。東亞銀行首席經濟師卓亮分析認為,通脹數據將成為聯儲局是否加息的關鍵因素,預計今年餘下三次議息會議中較大機會只加息一次。

財經
摩通降康方生物目標價至125元 中期收入遠遜預期
摩根大通發表報告,將康方生物目標價由145元下調至125元,維持「增持」評級。報告指出,康方生物今年上半年收入僅達摩通全年預測的30%,主要受卡度尼利醫保續約降價及渠道回扣影響。
財經
港股中午跌256點 快手飆升5%

港股周二中午收市跌幅擴大,恒生指數跌256點或1%,報25,310點。快手(1024)獲國家級人工智能基金投資,股價逆市急升5.3%。半日成交額達1,331億元。
財經
市場預期港息上調 惟大行短期按兵不動
聯儲局主席沃爾什在Jackson Hole經濟研討會發表言論後,市場對美國本月加息的預期升溫。但萊坊認為,香港發鈔銀行短期內調高最優惠利率的機會仍低,預料利率最多只會上調八分之一厘。
財經
全國社保基金去年收益率13.22%創五年高
全國社保基金公布,去年投資收益率升至13.22%,按年提升5.12個百分點,創2020年以來最高。基金受惠於投資科技創新領域,去年投資收益額達3906.7億元人民幣。基金成立以來年均投資收益率7.62%,累計投資收益額超過2.29萬億元。
財經
澳洲次季經常帳赤字擴幅低預期
澳洲第二季經常帳赤字擴大至272.2億澳元,低於市場預期的297億澳元。能源進口成本高企及出口疲弱仍帶來赤字壓力,貿易逆差達51億澳元,但淨出口對GDP貢獻轉正,為經濟帶來正面訊號。
財經
南韓提5990億美元2027年預算撐半導體國防

南韓政府提出2027年預算案,總額821萬億韓圜(約5990億美元),重點撥款支援半導體產業及戰略武器項目。預算案包括2.6萬億韓圜的半導體特別預算,以及3.4萬億韓圜用於核潛艇等戰略武器計劃。
財經
美財長料日本將推加息撐日圓

美國財長貝森特表示,相信日本政府及央行會採取行動令日圓轉強,市場預期日本央行將於九月加息。貝森特在北卡羅來納州出席二十國集團財長會議期間,與日本央行總裁植田和男及財相加藤幸明會面,並呼籲進一步加息。
財經
Anthropic簽下350億美元雲端運算合約
人工智能初創Anthropic據報與Nvidia支持的雲端供應商Lambda簽訂一項總值350億美元(約2,730億港元)的雲端運算協議,用於德州數據中心項目。該項目由加密貨幣轉型AI數據中心的Hut 8公司開發,容量約350兆瓦,將提供Nvidia晶片運算能力以應付Anthropic的Claude AI需求增長。

財經
老虎證券免費開放港股實時報價
老虎證券(香港)宣布,旗下平台Tiger Trade的港股Lv1實時串流報價服務全面免費開放,新舊用戶即日起可零成本使用。是次升級打破傳統付費門檻,用戶可獲持續更新的實時報價及最佳買賣價資訊。
財經
內地龍頭券商海外利潤大增加速全球佈局

中國頂尖券商正加速海外擴張,中信証券、中金公司及國泰君安等上半年海外利潤大幅增長。中信証券海外收入按年升45.5%至158.6億元人民幣,中金海外收入增45%至91.9億元,國際業務利潤推動整體業績。
財經
阿里沽壓未止 恒指或試25000點
阿里巴巴在美股持續受壓,短期可能跌穿配股價,加上美國加息預期升溫,科網股前景難樂觀。恒指短期支持在25200點,阻力位於25500點及25800點,中期有機會下試25000點。
財經
希音及梅卡曼德首日掛牌平開
中國快時尚電商希音(0625)及機械人企業梅卡曼德(9615)今日在港首日掛牌,兩者均以平開造價。希音公開發售部分超購4.63倍,國際部分超購1.59倍;梅卡曼德公開發售超購3834.56倍,國際部分超購12.39倍。
財經
中東局勢惡化 恒指早段跌151點

受中東衝突升級影響,港股周二低開。恒生指數跌151點,跌幅0.59%,報25415點。科技指數亦下滑0.62%,科網股表現分歧,快手開市升逾2%,阿里巴巴及騰訊則分別跌1.8%及1.5%。
財經
南韓8月出口飆升68.7%超預期 半導體需求強勁
南韓8月出口按年大幅增長68.7%,高於市場預期的62.6%,並較7月的63.0%進一步加速。受全球對半導體及人工智能技術需求推動,貿易順差擴大至347.5億美元。
財經
AI精選股8月表現亮眼,9月名單明日揭曉
Investing.com的AI選股系統8月名單成績突出,逾30檔全球股票單月漲幅超過30%,其中Ramaco Resources及大立光分別上漲55.29%及91.32%。9月新名單將於美國東岸時間明日早上8時發布,僅供InvestingPro會員查閱。
財經
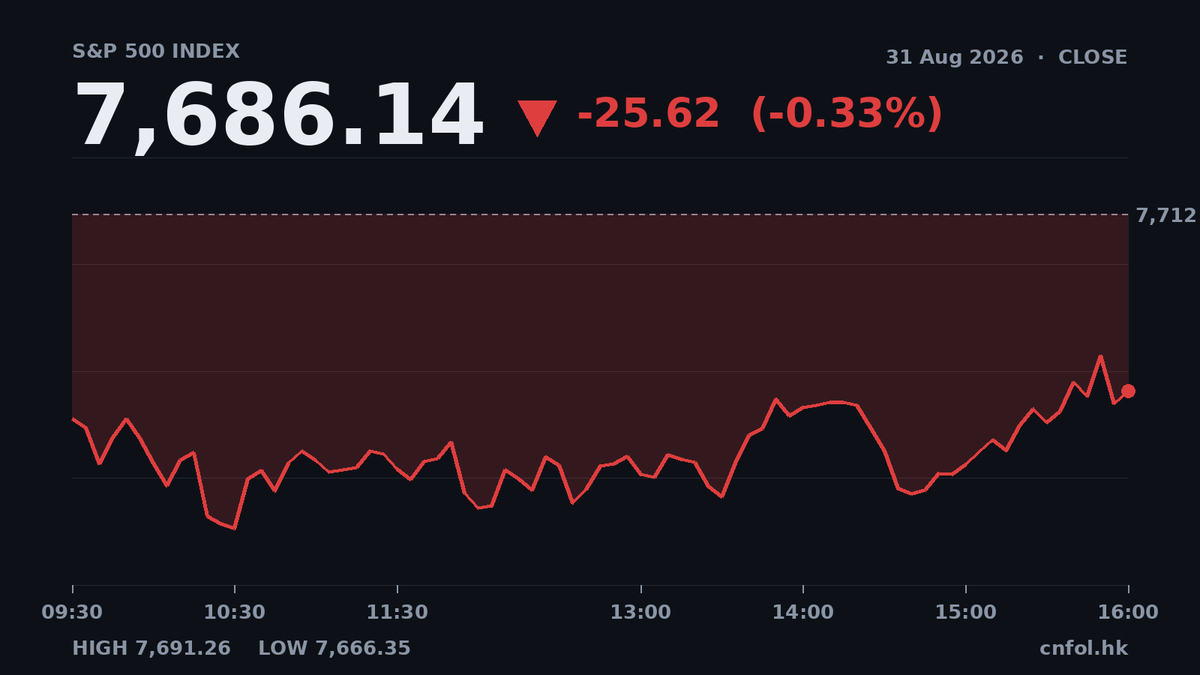
道指跌374點,公用股重挫惟能源跑贏,中概股全線下跌

美股周一全線向下,道指跌幅最大,公用事業股災式急挫,Edison International暴跌23%。科技股相對抗跌,能源股成唯一亮色。中概股普遍下跌,阿里巴巴及貝殼跌幅顯著,今日港股開市料受壓。
財經
外資增持A股 AI硬件及綠色能源成誘因
截至今年六月底,外資持有A股總值達2728億元人民幣(約406億美元),較首季急升87%。人工智能硬件及綠色能源板塊吸引外資流入,QFII數據顯示持股規模顯著增長,反映國際投資者對中國股市信心回升。
財經
加元反彈 油價升與央行決議在即支撐
加元週一從兩週低位反彈,兌美元回升至約1.389加元,受油價上漲及月末對沖資金流入支持。市場聚焦加拿大央行本週利率決議,同時美國關稅及聯儲局加息預期限制升幅。
財經
麥格理上調比亞迪電子評級 看好AI基建
麥格理將比亞迪電子評級由「跑輸大市」上調至「跑贏大市」,目標價調高至29.22港元,看好AI基礎設施及液冷業務增長。公司上半年淨利潤大跌75.4%,但預期下半年盈利復甦,第四季現拐點。
財經
Axe Compute行政總裁披露預付款佔建設成本三成
Axe Compute行政總裁Christopher Miglino透露,公司已收取3.17億美元客戶預付款,約佔30億美元建設成本的三分之一。公司以合約收入為基礎融資,並預計首批收入將於本季度上線,年化收入有望於2027年第一季超過6.96億美元。
財經
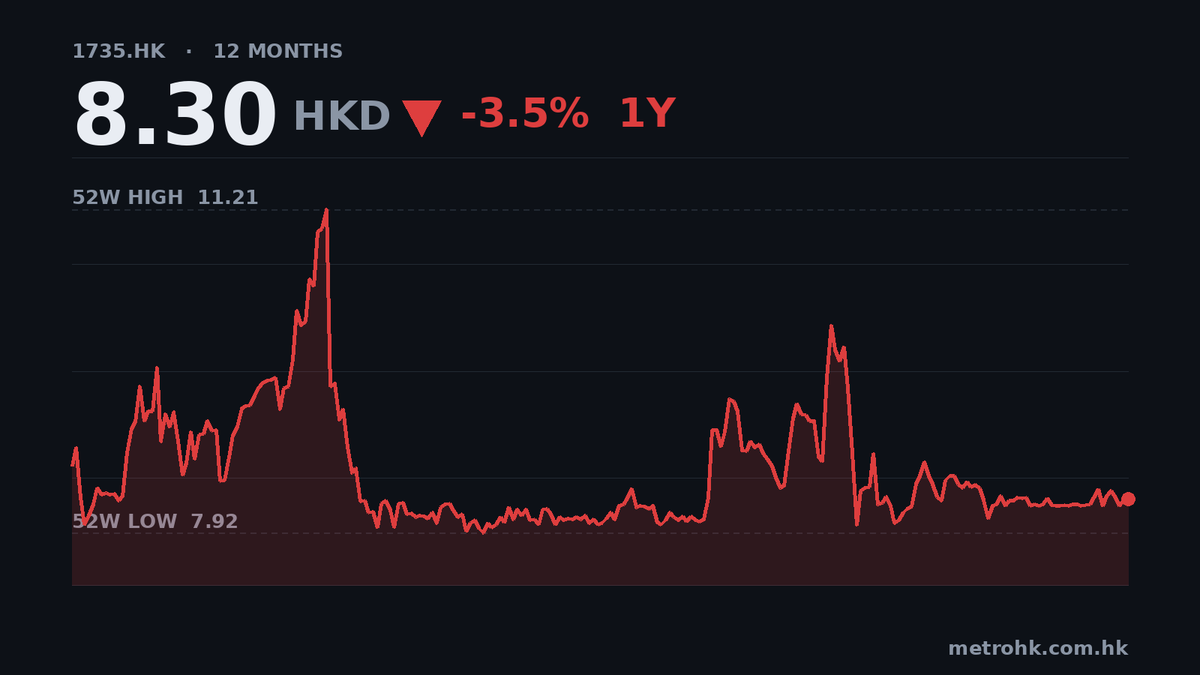
中環新能源收入飆56%但純利跌21%,市盈率近千倍

中環新能源(01735)上半年收入大增56.3%至63.3億港元,但股東應佔溢利反而跌20.7%至1,850萬港元,每股盈利僅0.44港仙。公司靠其他收入支撐盈利,市盈率高達943倍,估值極貴。

財經
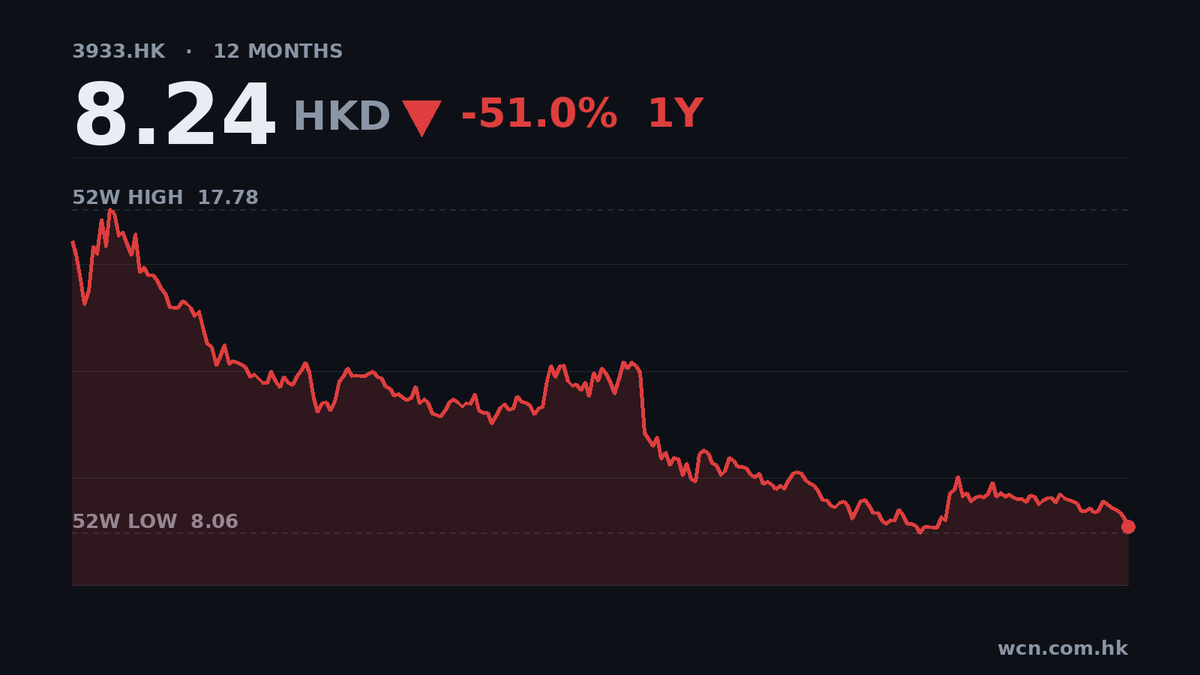
聯邦製藥中期盈利瀉82%,收入跌18%

聯邦製藥上半年收入跌18%,盈利插水逾八成,主要受授權費收入大減拖累。股價跌至8.24元,處52週低位。帳目顯示應收帳急增,盈利靠非本業收入支撐,投資者需留意風險。
財經
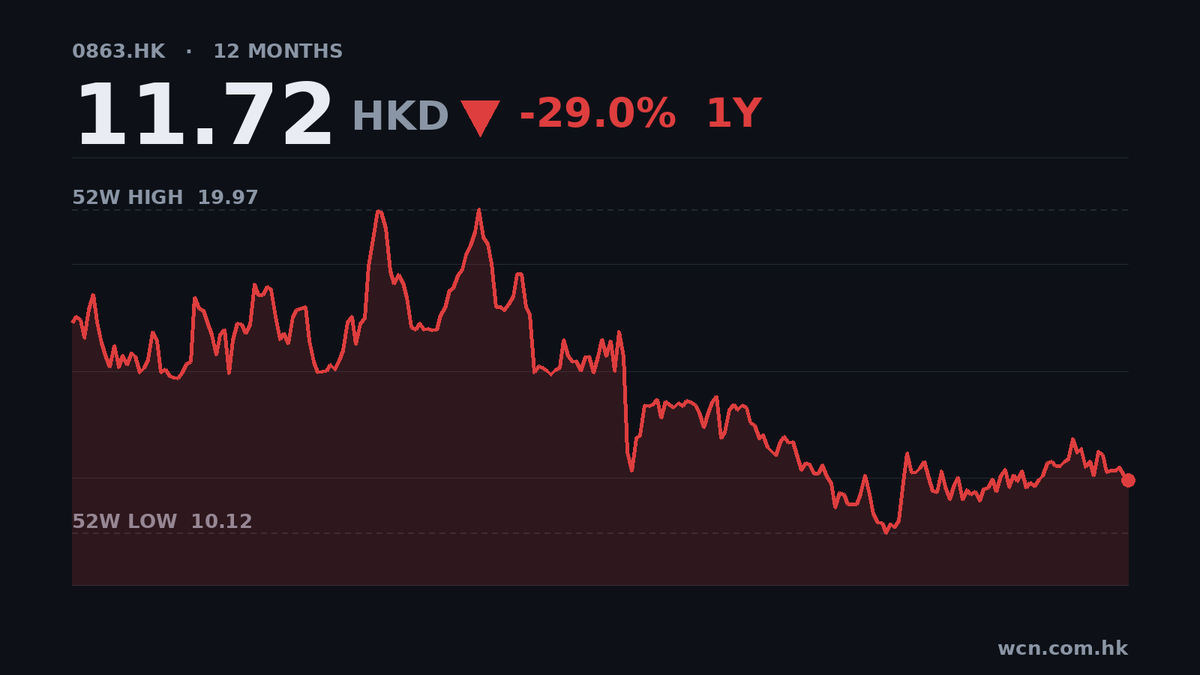
OSL中期蝕8.6億,收入升65%但燒錢更快

虛擬資產平台OSL集團公布截至6月底半年業績,收入5.58億港元按年升65.8%,但虧損擴大至8.6億港元,每股虧損0.98港元,股價績前收報11.72元。


財經
華爾街三行看好Attovia 止癢藥數據亮眼

華爾街三家機構看好生物科技公司Attovia Therapeutics,因其慢性搔癢候選藥物ATTO-1310早期臨床數據理想。花旗、摩根士丹利及加拿大皇家銀行均給予正面評級,目標價介乎30至45美元,較現價有可觀上升空間。
財經
聯儲局沃什稱全球儲蓄過剩轉變為投資潮
美國聯儲局主席沃什在二十國集團財長會議上表示,全球正經歷投資浪潮,扭轉過去因缺乏投資機會而令資金閒置的儲蓄過剩局面。他形容現時是「全球投資激增」,認為長期停滯的觀念已不再適用。

財經
歐盟斥39億歐元委託Bull建AI超級電腦

歐盟向法國國企Bull批出價值3.878億歐元(約35.3億港元)的合約,建造新一代人工智能超級電腦LUMI-AI,為該公司歷來最大訂單。EuroHPC官員透露,由於AI運算需求超出可用的運算容量,當局被迫拒絕部分申請,新系統預計於2027年下半年投入運作。
第 20 / 47 頁 共 2315 篇報道